請求書の発行漏れ・入金確認ミスを防ぐ7つの実務手順|台帳と未収管理の基本
請求書を作ったのに送っていなかった、入金があったのに未収扱いのままだった、訂正版と旧版が混在してしまった。こうしたミスは、請求書の作り方だけを改善しても解決しません。請求から入金確認までを一つの業務として追跡することが重要です。ここでは、小規模事業者や少人数の事務担当者が既存のExcelなどで始められる七つの手順を紹介します。特定の有料サービスを導入しなくても、管理項目と確認のタイミングを決めることから着手できます。
1|請求対象を確定してから発行する
請求書を作る前に、契約・発注・納品・作業報告などの根拠を確認します。請求先の正式名称、対象期間、金額、支払期日、送付先、振込先を一覧にして、未確定の項目があれば発行を保留します。現場の担当者と請求担当者が異なる場合は、「請求してよい」という承認の記録を残しましょう。口頭だけで金額を変えると、後から訂正理由を追えなくなります。
請求条件の確認を省くと、台帳が整っていても再発行が増えます。毎月繰り返す請求ほど、前月の金額を無条件でコピーせず、対象期間と追加作業の有無を確認してください。
2|請求番号と台帳を共通の管理軸にする
一件の請求に一つの社内請求番号を付け、請求書PDF、送付記録、入金確認を同じ番号で紐付けます。台帳には請求番号、案件ID、取引先、金額、発行日、送付日、支払期日、入金額、残額、状態、担当者を最低限用意します。金額は数値、日付は日付型、状態は選択式にして、表記揺れを減らしましょう。
請求番号を後から別の番号へ置き換えると、入金との照合が難しくなります。訂正が必要な場合は元の番号と版を残し、変更理由と承認者を記録します。
台帳を作る際は、誰がどの列を入力するかを決めておくと運用が安定します。案件担当は請求根拠、請求担当は発行・送付、経理担当は入金、責任者は例外承認という分担が一例です。少人数で兼務する場合も、承認日時と確認した資料を残せば、後から判断を追跡できます。

3|送付済みと受領確認済みを区別する
請求書の発行日と送付日は別の列にします。メール、郵送、取引先ポータルなどの送付方法、送付先、添付した版、送付日時を記録してください。メール送信エラーやポータルの登録失敗があれば、再送した事実も残します。送っただけで相手先が受領したと決めつけず、取引条件に応じて受領処理や検収の完了を確認します。
担当者個人のメールボックスにしか履歴がないと、休暇や退職時に追跡できません。請求番号から証跡を探せる共通の保管場所を決めておくと安心です。
さらに詳しい台帳列の定義、差額・分割入金の判断表、30日運用テンプレートはPREMIUM完全版で解説しています。
4|入金は明細の根拠を確認して消し込む
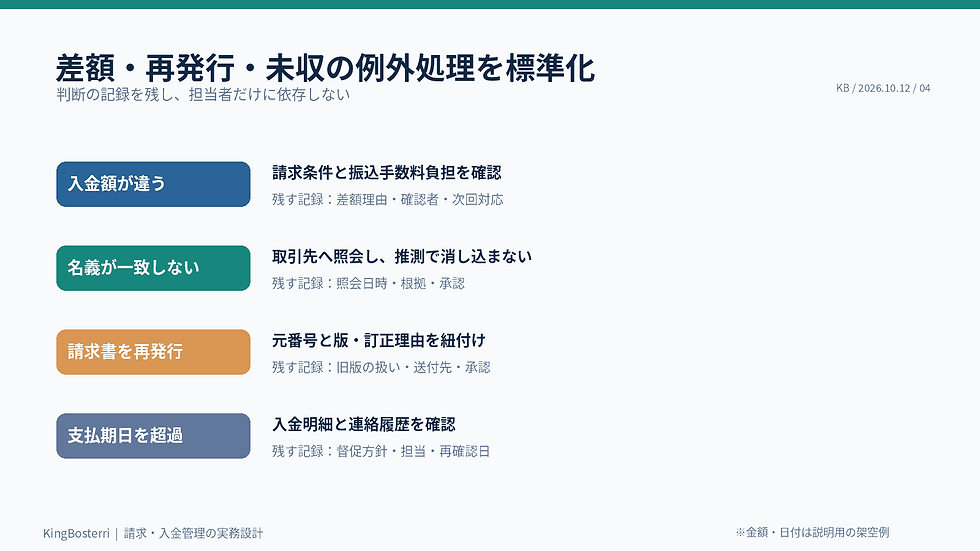
銀行等の取引明細にある入金日、金額、振込名義、摘要を確認し、対象の請求番号と紐付けます。同じ金額の請求が複数ある場合、金額だけで照合しないことが重要です。振込名義が取引先名と違う、複数請求がまとめて入金された、分割入金になった場合は、確認根拠を残してから消し込みます。
入金が見つからない場合も、即座に未払いと判断せず、明細の取得漏れや別名義の可能性を確認します。同じ入金明細を二重に割り当てないチェックも設けましょう。
5|差額・分割入金・訂正を例外として記録する
請求額120,000円に対して80,000円が入金された場合は、確認済み入金額80,000円、残額40,000円、一部入金として管理します。ただし、分割払いの合意がある場合は、残額があるだけで督促対象にしません。振込手数料、値引き、相殺、訂正など、差額の理由を調べてから処理します。
再発行する際は、旧版を無言で削除せず、版番号・訂正理由・承認・送付先を記録します。判断できない差額は「照合保留」にして、次の確認担当と期限を決めます。
例外を記録する表には、請求番号、発生日時、事象、原因の仮説、確認した事実、対応担当者、次回確認日、承認者を用意します。金額が合わない理由を推測のまま確定させず、確認が済んだ時点で状態を更新してください。担当者が変わっても同じ根拠にたどり着けることが重要です。
6|支払期日を過ぎた案件は事実確認から始める
支払期日を過ぎた案件は、まず入金明細の見落とし、送付エラー、期日変更の合意、照合保留がないか確認します。未収が確認できたら、契約や相手先との関係を踏まえ、責任者が連絡方針を決めます。連絡日、相手、確認した内容、次回対応日を台帳へ残し、「連絡した」という一言だけで終わらせないようにします。
支払予定日の回答を受けても、実際の入金が確認できるまでは完了にしません。法的判断が必要な場合は通常の事務フローから切り分け、専門家へ確認してください。
7|週次・月次で未完了案件を点検する
週に一度は、送付待ち、照合保留、期日接近、期日超過を一覧で確認します。月末には請求予定に対する発行漏れ、入金残額、再発行、未収対応の進捗を点検します。責任者は件数だけでなく、なぜ処理が止まったのかを確認し、入力項目や承認手順を見直します。担当者が変わっても引き継げるよう、状態の定義と例外対応を短い手順書にまとめましょう。
まずは直近十件ほどの請求でテストし、入力しにくい列や判断が曖昧な状態を修正します。大きな自動化を急ぐよりも、番号・状態・証跡・確認者を揃えることが先です。
初月は「請求書の発行件数」よりも、送付未完了と照合保留が減ったかを確認すると、実務上の課題が見つけやすくなります。確認した結果は改善メモに残し、次月に変更した手順が実際に守られているかを再点検します。
請求番号・請求根拠・承認記録がある
送付日時と送付先が確認できる
入金の照合根拠と確認者が記録される
差額・訂正・期日超過を例外管理する
次回点検日と責任者が決まっている
【まとめ】請求管理の目的は、請求書を作ることではなく、取引の根拠から入金確認までを追跡できる状態にすることです。まず一意の請求番号、台帳の状態区分、送付証跡、入金照合の根拠を揃えましょう。差額や再発行などの例外は隠さず記録し、担当者と次の確認日を決めておくと、引き継ぎ時にも判断しやすくなります。
【情報に関する注意事項】本記事は一般的な業務改善情報です。税務・法務・会計上の取り扱いを個別に判断するものではありません。請求書の記載事項や保存方法、税区分などは、適用される制度・取引条件・最新の公式情報を確認し、必要に応じて専門家へ相談してください。

コメント