投資・学習・ツール導入にお金を使う前の6つの判断基準|30日見直しガイド
新しいツールや講座を購入するとき、事業へ投資するとき、金融商品を検討するとき。どれもお金を使う点は共通ですが、目的・効果・リスクは異なります。限られた予算を無理なく使うための判断基準と、30日で支出計画を見直す方法を紹介します。投資には損失の可能性があるため、利益を保証する情報ではありません。
1|投資・経費・学習費を目的別に分ける
判断する前の実践チェック
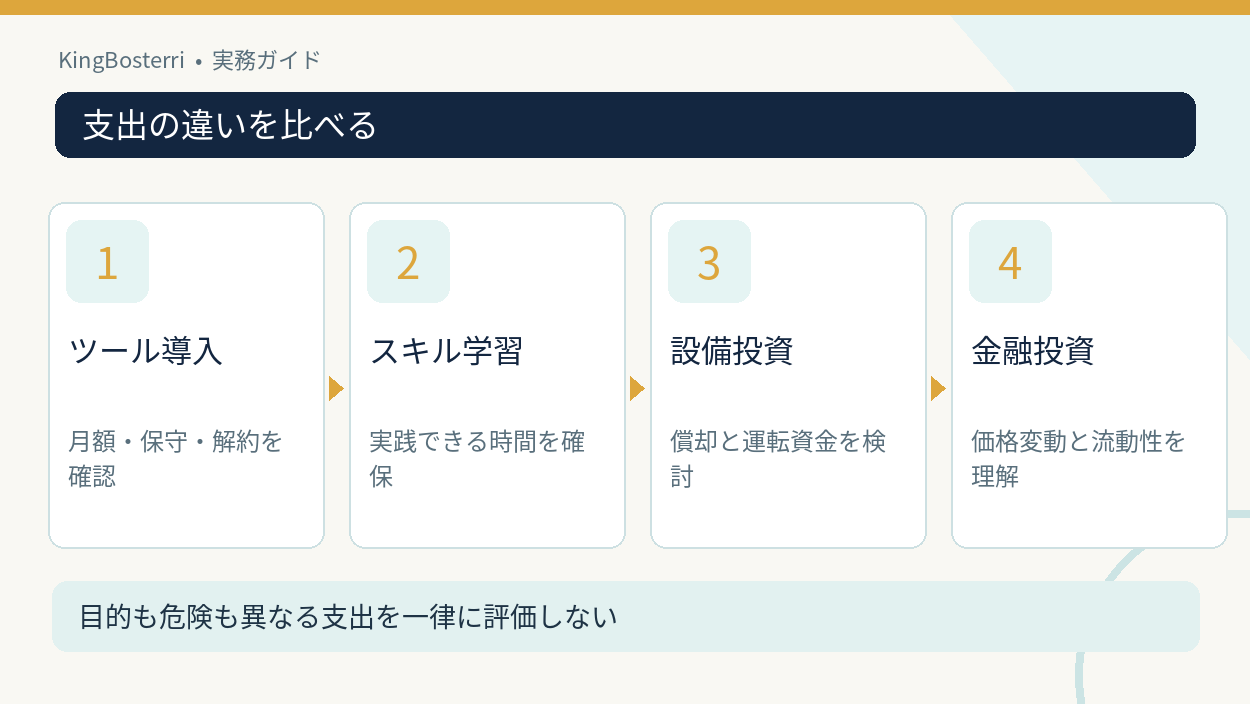
まず問題となるのは、同じ支出でも、設備を買うこと、資格講座に通うこと、金融商品を購入することでは期待する効果とリスクが違う。この点は支出の目的と利用できる資金の性質を区別して考える必要がある。
実際に行う手順として、支出を事業に必要な設備、業務効率化、販路開拓、学習・教育、金融投資に分類して優先順位を考える。確認担当と期限を明確にして、条件を満たせる範囲で実行する。
分かりやすい例を挙げると、たとえば顧客対応を改善するシステム費と、個人の長期資産形成のための投資信託は評価指標を分ける。同じ選択が別の家庭や事業にも最適とは限らず、使う目的と時期を考えて判断する。
一方で気を付けたいのは、投資という言葉だけでどの支出も同じ回収期間や利回りを期待すると、誤った比較になる。効果や利益を保証するものとして受け取らず、確認できない部分は保留する。
判断の証拠として、使う目的、支払う主体、期待効果、対象期間、損失や中止の条件を候補ごとに記録する。予想と実際の結果を分けて、次回も比較可能な形にしておく。
2|生活費と事業の運転資金を先に確保する
まず問題となるのは、支出の期待効果だけを見て現金を使い切ると、売上が予定より遅れた際に固定費を払えなくなることがある。この点は支出の目的と利用できる資金の性質を区別して考える必要がある。
実際に行う手順として、家計の生活防衛資金と事業の運転資金を区別し、直近の支払い予定から資金余力を把握する。確認担当と期限を明確にして、条件を満たせる範囲で実行する。
分かりやすい例を挙げると、家賃や社会保険料、外注費、税金、仕入代金など期日が決まった支出を先に一覧化する。同じ選択が別の家庭や事業にも最適とは限らず、使う目的と時期を考えて判断する。
一方で気を付けたいのは、売上予測や投資利益を確定した入金として資金繰りに組み込まないよう注意する。効果や利益を保証するものとして受け取らず、確認できない部分は保留する。
判断の証拠として、資金繰り表には現在残高、確定支出、見込入金、支払日、不足時の対応策を記載する。予想と実際の結果を分けて、次回も比較可能な形にしておく。
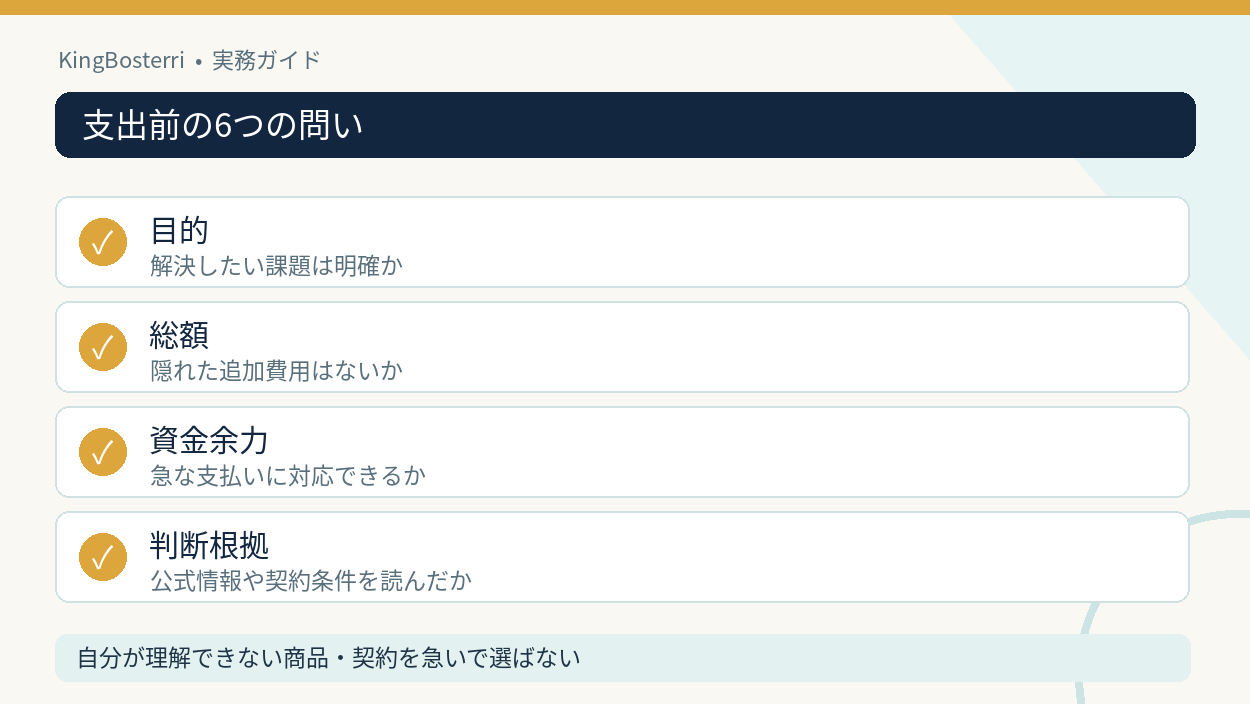
3|短期の損益だけでなく総コストを計算する
まず問題となるのは、教材やアプリの表示価格だけでは、更新料、周辺機器、学習時間、維持費が含まれない場合がある。この点は支出の目的と利用できる資金の性質を区別して考える必要がある。
実際に行う手順として、初期費用、月額・年額費用、学習や設定の工数、継続利用に必要な追加支出を比較する。確認担当と期限を明確にして、条件を満たせる範囲で実行する。
分かりやすい例を挙げると、資格講座なら受講料に加え教材、交通費、試験費用、学習のために確保する時間を考える。同じ選択が別の家庭や事業にも最適とは限らず、使う目的と時期を考えて判断する。
一方で気を付けたいのは、安いと感じた契約でも途中解約条件や更新料金を確認していなければ、予算超過につながる。効果や利益を保証するものとして受け取らず、確認できない部分は保留する。
判断の証拠として、候補ごとに総額見積、見積の根拠、支払時期、費用が増える条件、停止基準を記載する。予想と実際の結果を分けて、次回も比較可能な形にしておく。
資金繰りと比較表の具体的な作り方、投資・学習の異なるリスクを評価する基準はPREMIUM完全版に収録しています。
4|金融投資と事業投資は別のリスクで考える
判断する前の実践チェック
まず問題となるのは、株式や投資信託などの運用商品は値動きで元本割れする可能性があり、事業投資の生産性改善とは性質が違う。この点は支出の目的と利用できる資金の性質を区別して考える必要がある。
実際に行う手順として、金融庁が説明する安全性、収益性、流動性の違いを理解し、自分の投資目的と資金が必要な時期を考える。確認担当と期限を明確にして、条件を満たせる範囲で実行する。
分かりやすい例を挙げると、すぐに必要な生活費を値動きの大きい商品に入れることは、急な現金化を迫られるリスクを高める。同じ選択が別の家庭や事業にも最適とは限らず、使う目的と時期を考えて判断する。
一方で気を付けたいのは、長期・積立・分散という方法を用いても損失は起こり得るため、利益が確実だと理解しない。効果や利益を保証するものとして受け取らず、確認できない部分は保留する。
判断の証拠として、金融商品の手数料、仕組み、換金条件、最大限許容できる損失を理解したうえで判断を記録する。予想と実際の結果を分けて、次回も比較可能な形にしておく。
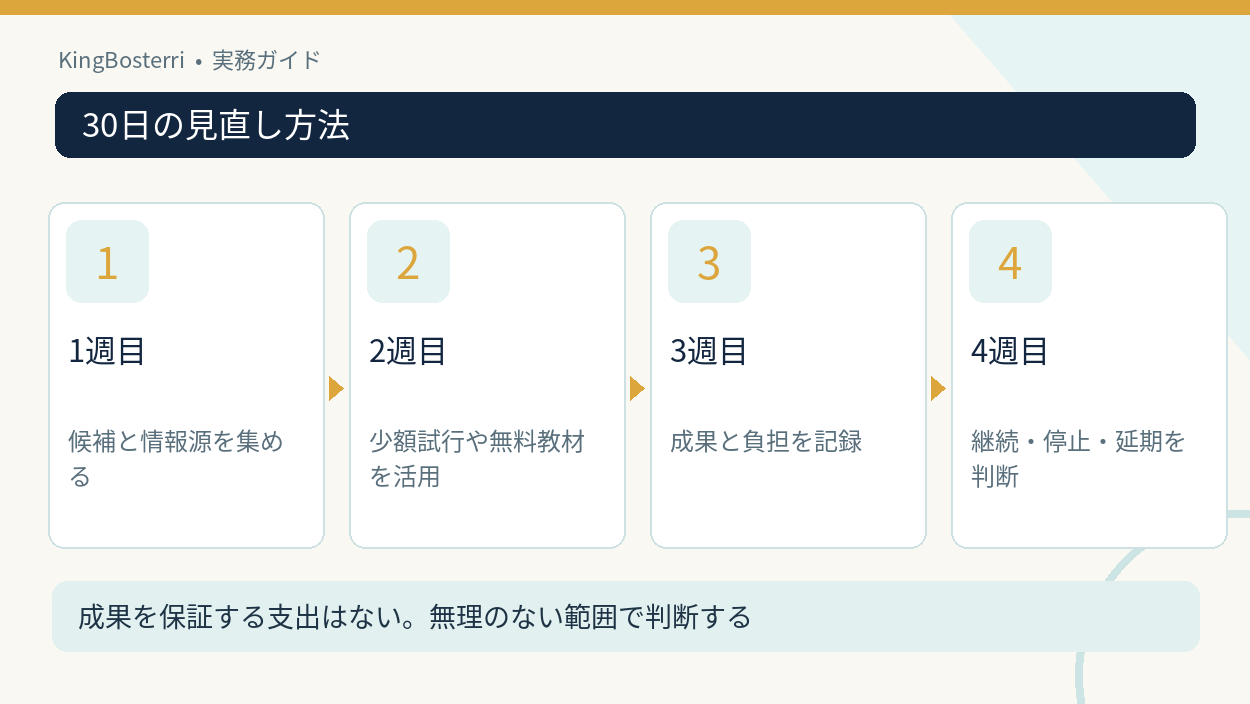
5|30日で調べる・試す・測る・見直す
まず問題となるのは、大きな支出を一度に決めるよりも、調査と試行を通じて判断材料を集める方が適切な場合がある。この点は支出の目的と利用できる資金の性質を区別して考える必要がある。
実際に行う手順として、第1週は情報と費用の確認、第2週は少額または無料で試行、第3週は結果の検証、第4週は見直しを行う。確認担当と期限を明確にして、条件を満たせる範囲で実行する。
分かりやすい例を挙げると、業務アプリなら限定的に試し、講座なら試し読みや講義内容を確認し、自分に合うかを検討する。同じ選択が別の家庭や事業にも最適とは限らず、使う目的と時期を考えて判断する。
一方で気を付けたいのは、投資商品は小さい金額でも損失を出す可能性があるため、試行が安全性を保証するものではない。効果や利益を保証するものとして受け取らず、確認できない部分は保留する。
判断の証拠として、費用、期間、得られた実務上の変化、困った点、次の判断を記録し、再評価できるようにする。予想と実際の結果を分けて、次回も比較可能な形にしておく。
まとめ
支出前には、まず目的を明確にし、必要な生活費や事業資金を確保してから総費用とリスクを確認しましょう。学習なら実践の機会、IT導入なら運用負担、金融投資なら元本割れの可能性と換金性を確認する必要があります。無理に急いで決めるより、比較と見直しを繰り返すことが大切です。
PREMIUM完全版には、6つの判断質問、比較シート、契約条件の確認、失敗例と30日評価計画を掲載しています。
情報に関する注意事項
本稿は2026年11月10日分の一般的な教育情報であり、金融商品の購入を推奨せず、損失を回避できることや利益を保証するものではありません。価格や制度は変わるため、最新の公式情報を確認してください。

コメント